

Le régulateur a déclaré que les risques pour les consommateurs l’avaient incité à examiner la question.
L’ABE a identifié deux changements possibles. Le premier ajouterait les emprunts et prêts intermédiaires de crypto à la liste des services CASP de MiCA, tandis que le second fixerait des exigences pour les CASP facilitant l’accès aux protocoles de prêt DeFi, que ce soit via une interface ou un produit offrant une exposition à DeFi.
La Commission devrait évaluer l’ampleur de ces activités, la participation des détaillants et la gravité des risques avant de décider d’adopter ou non une législation.
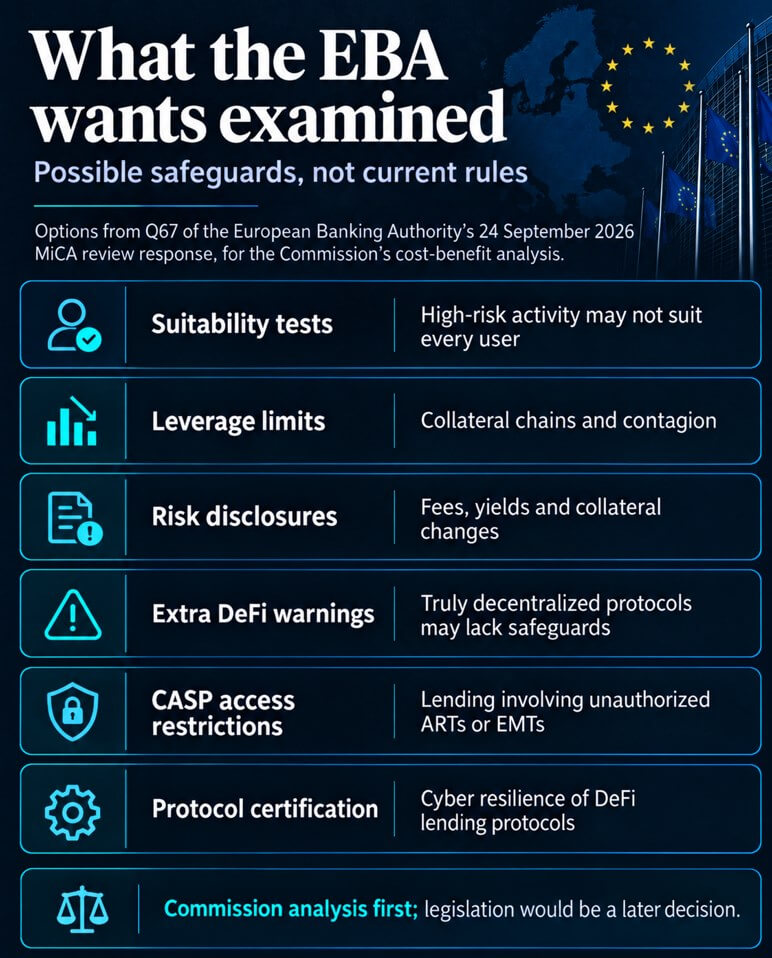
Des tests d’adéquation pourraient évaluer si un client doit participer, tandis que des plafonds d’effet de levier et des informations plus complètes pourraient répondre aux risques d’emprunt.
Pour l’accès DeFi, l’EBA a suggéré des avertissements supplémentaires selon lesquels l’activité via un protocole véritablement décentralisé peut manquer de garanties réglementaires. Il a également lancé une certification des protocoles de prêt pour la résilience aux cyberattaques.
Une option distincte concerne les jetons dont les émetteurs ne disposent pas de l’autorisation MiCA requise. L’EBA a déclaré qu’il pourrait être interdit aux CASP d’intervenir ou de faciliter des emprunts et des prêts impliquant des actifs qui répondent à la définition de MiCA d’un jeton référencé par un actif ou de monnaie électronique, mais qui n’ont pas d’émetteur autorisé. La restriction proposée limite l’accès des CASP à ces activités de prêt.
La réponse décrit les préjudices potentiels pour les consommateurs derrière les propositions, tels que des informations incomplètes sur les frais, les rendements ou les modifications des exigences de garantie, l’effet de levier qui peut amplifier les pertes et les risques liés au mélange, aux pannes, aux piratages et à une mauvaise tenue des registres.
Il signale également l’absence de contrôle de solvabilité et un éventuel surendettement.
Une application peut connecter un utilisateur aux prêts DeFi
Le guide de prêt de MetaMask décrit l’accès dans l’application aux pools de stablecoins Aave, avec des étapes mobiles pour déposer des jetons. Le guide d’accès d’Aave indique que les utilisateurs peuvent accéder au protocole via son interface, d’autres applications ou une interaction directe avec un contrat intelligent.
Les documents montrent comment les utilisateurs peuvent accéder à l’infrastructure de prêt par différentes voies.
Aucun des deux guides n’établit si la fonctionnalité de MetaMask est disponible pour les clients de l’UE ou comment tout opérateur nommé serait classé dans le cadre d’une future règle CASP. La proposition de l’ABE traite spécifiquement des CASP qui facilitent l’accès.
Les futurs législateurs devront encore définir cette activité et décider comment traiter l’utilisation directe des contrats intelligents. En fonction de ces choix, une application peut faire l’objet de contrôles ou d’avertissements à son point d’entrée pendant qu’un protocole continue d’exécuter des prêts en chaîne.
La consultation ciblée de la Commission se termine le 30 septembre à 23h59, heure d’été d’Europe centrale. Les commentaires éclaireront son rapport sur les développements des applications et du marché de la cryptographie de MiCA.
La Commission affirme qu’elle pourrait accompagner ce rapport d’une proposition législative si cela est justifié. D’ici là, les propositions de l’ABE signalent une possible limite d’accès et de conformité, dont la portée et les exigences restent à déterminer.
Le document de l’EBA explique également pourquoi une règle d’accès peut différer selon les produits. Il demande à la Commission de prendre en compte la nature et l’ampleur d’une activité, l’étendue de la participation du commerce de détail et l’importance de ses risques.
La réponse mentionne une interface donnant accès au protocole, un service qui intermédiaire un prêt et un produit offrant une exposition DeFi. Toute mesure future devra traduire ces distinctions en obligations claires pour les entreprises et les clients, y compris les contrôles et les informations attachés à chaque itinéraire.
