

MiCA a interdit le rendement des pièces stables, mais certains, comme l’USDC et l’EURC de Circle, gagnent toujours du rendement via les stratégies DeFi. Pour l’EBA, cela pourrait poser davantage de problèmes,
Les risques en matière de protection des consommateurs soulignés par l’organisme de surveillance comprennent le surendettement, les risques de contagion, les piratages et la fraude.
Pour atténuer ces risques, l’EBA a proposé quelques considérations, notamment des plafonds d’effet de levier, des exigences de divulgation et une certification basée sur la cyber-résilience pour les protocoles DeFi.
De plus, les règles proposées pourraient interdire les pièces stables sans licence telles que l’USDT aux prêts DeFi. Les régulateurs se concentreraient probablement sur les plates-formes qui permettent aux utilisateurs d’accéder aux protocoles DeFi via des prêts et des emprunts intermédiés.
L’approche proposée par l’UE diffère de celle de la Securities and Exchange Commission (SEC) des États-Unis. La SEC a averti que les lois sur les valeurs mobilières pourraient s’appliquer lorsque les conservateurs gèrent activement les coffres-forts pour générer du rendement. Le traitement des chambres fortes entièrement non gardées reste moins clair.
Pourtant, les principaux acteurs du secteur ne sont pas d’accord sur la manière dont les régulateurs devraient classer les coffres-forts en chaîne et sur les règles qui devraient s’appliquer.
Aave n’est pas d’accord avec Morpho sur les coffres DeFi
Les coffres regroupent les actifs des utilisateurs et les déploient sur les opportunités de prêt. Certains suivent des règles prédéfinies ; d’autres donnent aux conservateurs un pouvoir discrétionnaire sur la destination des actifs.
Le segment détenait environ 10 milliards de dollars répartis dans plus de 4 000 coffres-forts déployés, au sein d’un marché de prêts DeFi de 54 milliards de dollars.
Cependant, Aave et Morpho, certains des plus grands géants des prêts DeFi, sont indécis quant à la classification des coffres-forts à des fins de réglementation.
Pourquoi Aave a-t-il contesté le modèle de coffre-fort de Morpho ?
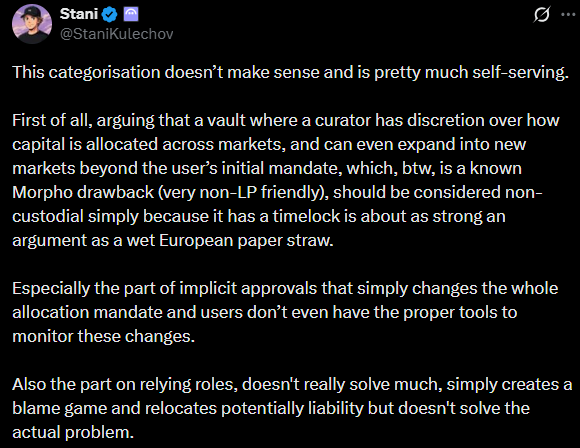
De son côté, Paul Frambot, PDG de Morpho, a proposé deux catégories : les coffres-forts non dépositaires et discrétionnaires. Selon lui, les coffres-forts non dépositaires limiteront le rôle des conservateurs et permettront une flexibilité aux utilisateurs (y compris la capacité de sortie ou le verrouillage horaire).
En revanche, les coffres-forts discrétionnaires devraient être gérés par des gestionnaires d’actifs, mais déclencheront le Lois sur les valeurs mobilières de la SEC.
Cependant, Stani Kulechov a discrédité la proposition de coffre-fort non-dépositaire de Frambot, la qualifiant de faible.
Dans l’ensemble, l’UE souhaite étendre la surveillance de MiCA aux prêts et emprunts cryptographiques, mais le secteur est indécis sur la manière de classer les coffres-forts.
Résumé final
