
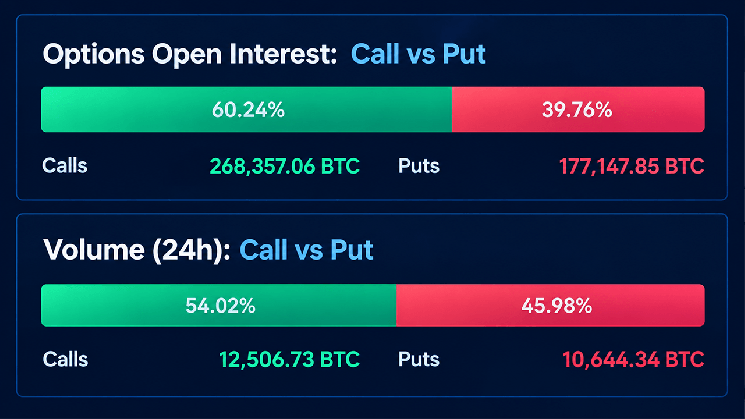
Bien que les chiffres favorisent les appels, la différence entre les positions en cours et l’activité de trading quotidienne suggère que l’exposition haussière est plus prononcée dans les contrats existants que dans le dernier chiffre d’affaires. La concentration est particulièrement frappante chez Deribit, où plusieurs positions énormes sont regroupées autour de prix d’exercice plus élevés.
Au-delà du contrat de 95 000 $, 15 158 autres $BTC se situe dans les appels de 90 000 $, tandis que les appels de 100 000 $ représentent 14 561,8 $BTC. Ensemble, ces trois contrats représentent environ 54 750 $BTC en intérêt ouvert, équivalant à environ 4,53 milliards de dollars à un prix bitcoin de 82 800 dollars. Il s’agit d’une somme rondelette liée à des prix d’exercice plus élevés, bien que l’intérêt ouvert ne puisse à lui seul déterminer si les participants sont carrément optimistes, s’ils écrivent des appels ou couvrent leurs positions existantes.
Les calculs de Max Pain racontent une autre histoire
Le tableau échange par échange complique considérablement le récit haussier. Pour le 30 octobre, la douleur maximale estimée de Deribit s’élève à près de 78 000 $, tandis que Binance et OKX oscillent entre 81 000 et 82 000 $. Ces calculs se situent en dessous du prix actuel du marché du bitcoin, ce qui suggère que les points de règlement théoriques sont considérablement moins ambitieux que les prix d’exercice attirant les plus grandes positions d’achat en cours.
À plus long terme, les écarts deviennent encore plus prononcés. Pour l’expiration du 25 décembre, la douleur maximale de Deribit se situe à près de 75 000 $, tandis que l’estimation de Binance, la plus grande bourse de crypto-monnaie en termes de volume d’échanges, chute à 62 500 $ et OKX reste autour de 75 000 $. La différence entre les bourses reflète leurs positions respectives sur les options, les concentrations de contrats et les distributions d’exercices. En d’autres termes, il n’existe pas de prix de douleur maximum universel unique régissant l’ensemble du marché du Bitcoin.
Il y a cependant un problème important. Max Pain mesure le prix de règlement auquel les paiements globaux des détenteurs d’options seraient minimisés, et non l’endroit où le Bitcoin est destiné à être négocié. Les activités de couverture des teneurs de marché, les changements de position et la demande sur le marché au comptant peuvent tous interférer avec toute attraction gravitationnelle apparente vers ces niveaux. Traiter la douleur maximale comme un objectif de prix garanti pour le bitcoin reviendrait à jouer avec le feu, en particulier lorsque des milliards de dollars d’exposition peuvent changer de mains avant l’expiration.
L’exposition aux contrats à terme reste importante malgré l’activité de refroidissement
Pendant ce temps, les intérêts ouverts des contrats à terme Bitcoin s’élèvent à 51,7 milliards de dollars, ce qui représente environ 624 450 $. $BTC à travers les échanges suivis. Cette exposition a diminué de 1,59 % au cours des 24 heures précédentes, ce qui suggère qu’un certain effet de levier a été éliminé même si les traders d’options maintiennent des positions en cours importantes. Le chiffre sur quatre heures a glissé de 0,13 %, tandis que le chiffre sur une heure est resté essentiellement inchangé avec une légère augmentation de 0,01 %.
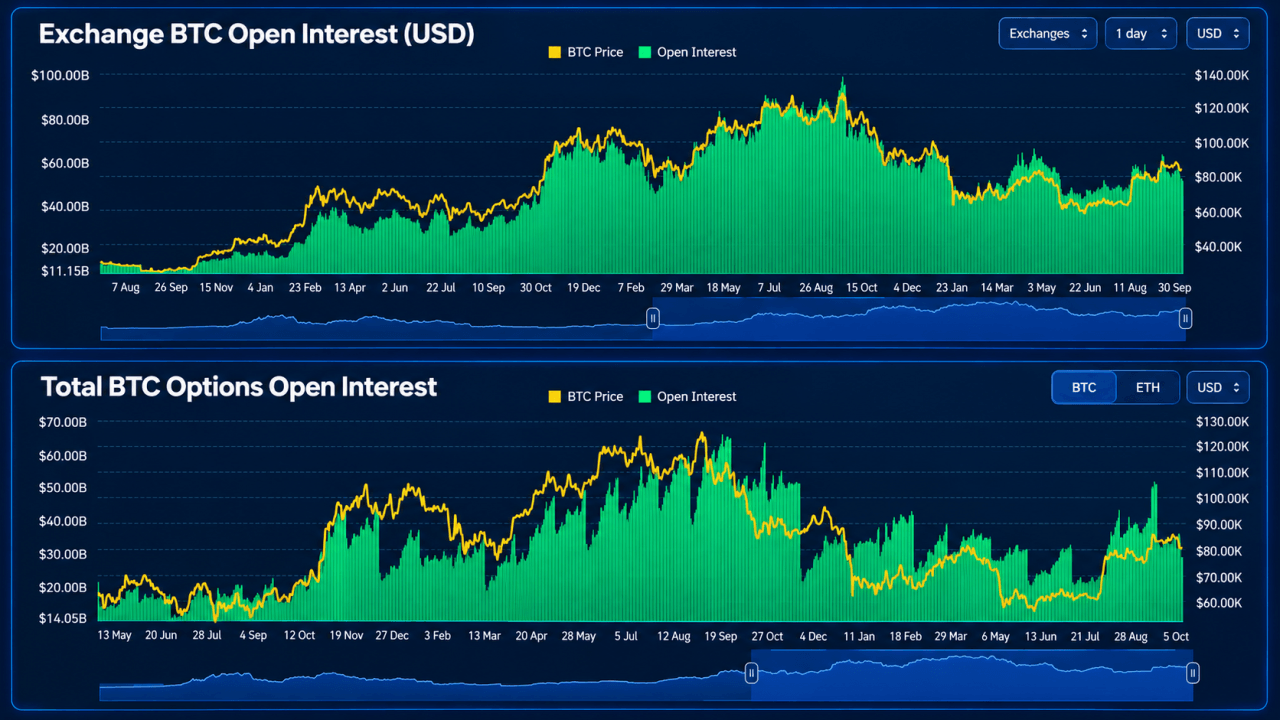
Binance est aujourd’hui en tête des marchés à terme avec 10,78 milliards de dollars d’intérêts ouverts, suivi de CME avec 8,88 milliards de dollars, Bybit avec 5,38 milliards de dollars et Gate avec 4,34 milliards de dollars. L’exposition de CME a diminué de 0,46 % par rapport à la veille, tandis que Binance a enregistré une modeste augmentation de 0,30 %. Bybit, quant à lui, a ajouté 0,95%, indiquant que les ajustements de levier étaient loin d’être uniformes sur les principales plateformes de trading.
Le marché des options au sens large s’est également considérablement développé par rapport aux périodes précédentes. Les données historiques de Coinglass montrent que le total des intérêts ouverts sur les options Bitcoin s’est récemment négocié entre 35 et 40 milliards de dollars, après une forte hausse au-dessus de 50 milliards de dollars fin septembre. Même si l’exposition a reculé par rapport à ce pic local, le marché continue d’avoir d’importants engagements en produits dérivés à l’approche de l’échéance majeure d’octobre.
Le positionnement CME ajoute une autre ride
Le positionnement institutionnel introduit une autre dimension intéressante. Les données sur les options CME du site d’analyse de marché Cryptoquant montrent que les appels représentent la majeure partie des intérêts ouverts affichés par position, tandis que la répartition des expirations révèle une exposition considérable concentrée sur les contrats expirant dans un délai d’un à deux mois. Les chiffres suggèrent que les semaines à venir seront particulièrement importantes pour les acteurs institutionnels des produits dérivés gérant l’exposition directionnelle et la protection de leur portefeuille.
Les données de marché de CME montrent également que l’exposition aux options en circulation s’est modérée par rapport aux chiffres élevés de fin septembre, même si le bitcoin s’est remis de son récent recul vers 82 000 $. Cette combinaison laisse les traders naviguer sur un marché où une exposition substantielle aux appels haussiers coexiste avec une baisse de l’effet de levier sur les contrats à terme et des niveaux théoriques de règlement des options inférieurs.
La contradiction est difficile à ignorer. Bitcoin se situe au-dessus de 82 000 $, les traders ont accumulé des milliards d’expositions à des prix d’exercice de 90 000 $ à 100 000 $, et plusieurs dates d’expiration majeures comportent des estimations de douleur maximale considérablement inférieures. Les haussiers ont placé leurs paris, mais le marché des options ne leur remet pas encore les clés.
