

Pourtant, la reprise reste inégale. Les dépôts ont augmenté de 13,9 % par rapport à août, tandis que les prêts actifs ont augmenté de 8,1 %, laissant les deux mesures plus de 55 % en dessous de leurs niveaux de septembre 2025.
Dans le même temps, Aave V4 se développe sur des marchés qui relient les prêts blockchain aux dépenses de consommation et aux actifs financiers traditionnels.
La stratégie pourrait élargir la base d’emprunteurs d’Aave au-delà des traders de crypto-monnaie, mais son succès dépendra de la question de savoir si ces intégrations génèrent une demande de crédit et des revenus d’intérêts soutenus.
La reprise d’Aave révèle un marché des prêts plus concentré
Aave a maintenu sa position de plus grand protocole de prêt en chaîne en septembre, représentant 47 % des prêts en cours pour les projets suivis par Token Terminal. Son portefeuille de prêts de 12,6 milliards de dollars était plus de deux fois supérieur à celui de son concurrent le plus proche, même si sa part de marché restait inférieure de 17,4 points de pourcentage à celle de l’année précédente.
La valeur totale moyenne verrouillée (TVL) du protocole a atteint 31,4 milliards de dollars, soit une augmentation de 13,9 % par rapport à août et marquant un troisième gain mensuel consécutif. La reprise fait suite à une contraction prolongée qui a réduit le TVL de près de 70 milliards de dollars en septembre 2025 à environ 23 milliards de dollars en juin 2026.
La dernière augmentation ramène les dépôts au-dessus de 30 milliards de dollars pour la première fois depuis avril. Néanmoins, le protocole n’a récupéré qu’une partie du capital perdu au cours du premier semestre, laissant ses marchés de prêts nettement plus petits qu’en 2025.
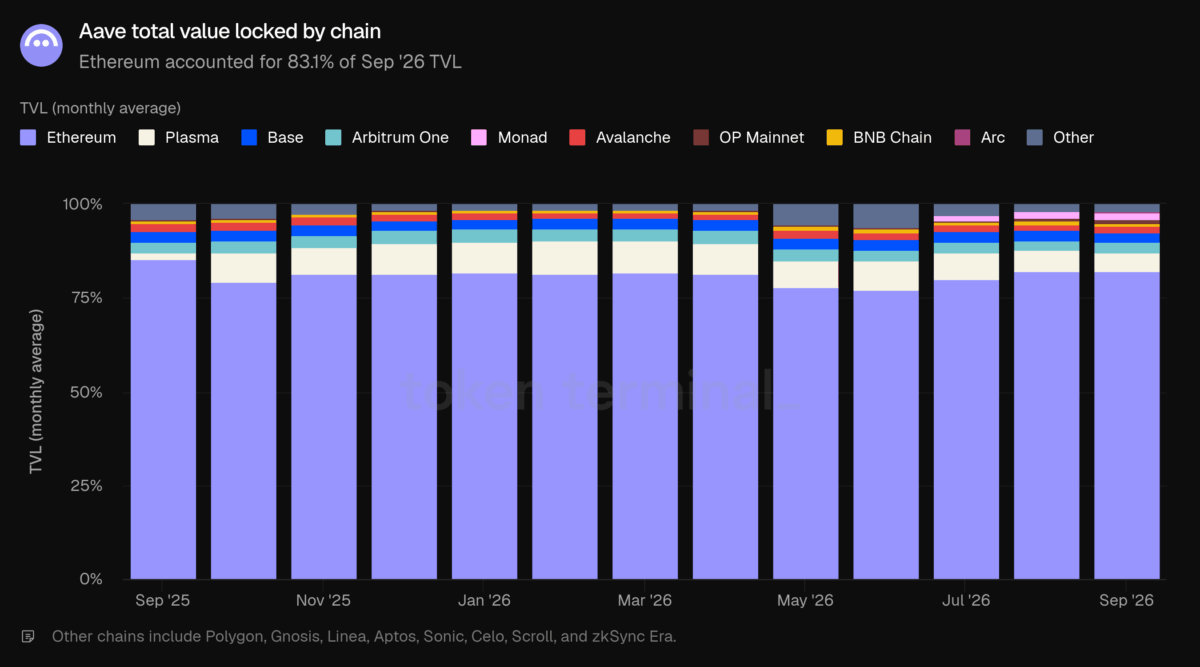
Ethereum a continué à ancrer la liquidité d’Aave, représentant 83,1 % de la TVL de septembre, soit l’équivalent d’environ 26,1 milliards de dollars. Sa domination a persisté malgré l’expansion du protocole sur d’autres réseaux, notamment Base, Arbitrum et OP Mainnet.
La concentration est également évidente dans l’activité d’emprunt. Wrapped Ether (WETH) représentait 39,8% des encours de prêts, suivi de Tether (USDT) à 22,8% et USD Coin ($USDC) à 22,6%.
Alors que les nouveaux déploiements de blockchain créent des opportunités supplémentaires pour les prêts spécialisés, les performances globales d’Aave restent fortement influencées par l’activité sur Ethereum.
Un séparé vue depuis DefiLlama illustre la reprise à une fréquence quotidienne. Ses données montrent une forte baisse du TVL fin avril et début mai, suivie d’une stabilisation en juin et juillet. Un rebond plus prononcé a débuté en août et s’est poursuivi jusqu’en septembre.
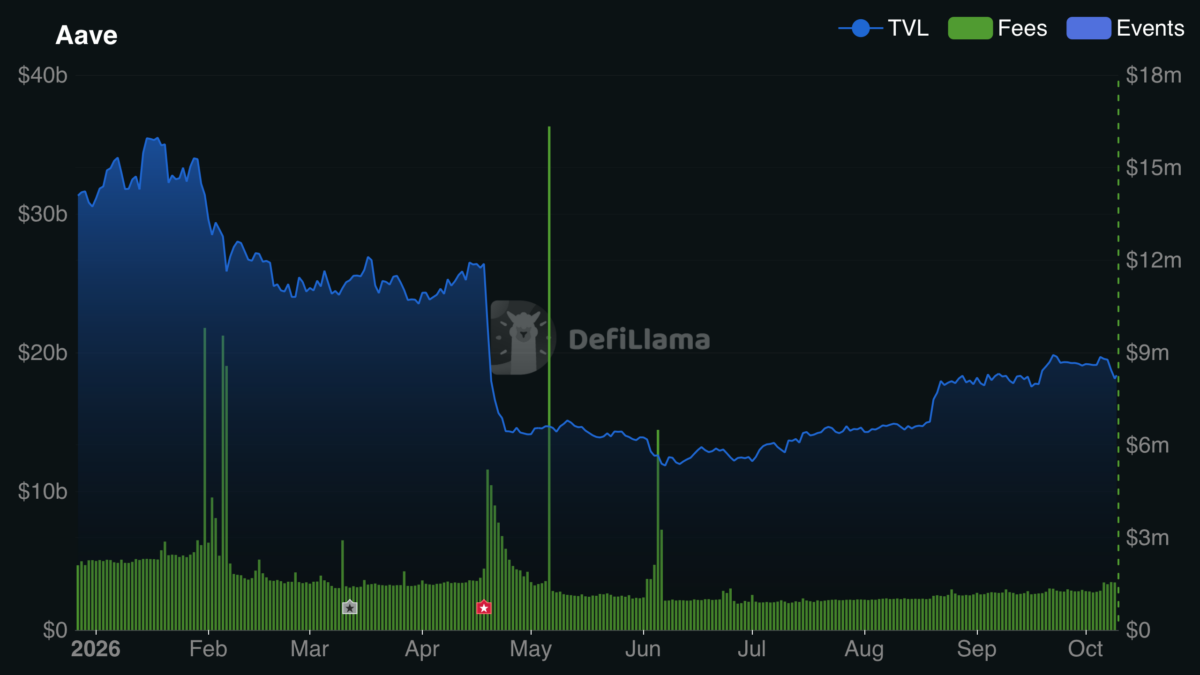
La série de tarifs journaliers offre une perspective supplémentaire. Même si le TVL s’est amélioré depuis l’été, les commissions n’ont pas connu une reprise aussi prononcée, ce qui indique que le retour de la liquidité n’a pas encore produit une augmentation comparable de l’activité génératrice de commissions.
DefiLlama rapporte des chiffres TVL absolus inférieurs à ceux de Token Terminal, de sorte que les deux ensembles de données ne doivent pas être traités comme directement interchangeables. Toutefois, les deux illustrent la même trajectoire générale : une forte contraction suivie d’une reprise partielle.
Cette distinction constitue le prochain défi d’Aave. Le protocole est en train de reconstruire sa base de liquidité, mais une demande d’emprunt plus forte sera nécessaire pour traduire ce capital en revenus de prêts durables, d’autant plus qu’Aave V4 se développe dans les paiements aux consommateurs et les actifs financiers tokenisés.
Le crédit à la consommation devient un moteur de croissance pour Aave V4
La plus forte expansion s’est produite dans Aave V4, la nouvelle architecture de prêt du protocole.
Les dépôts moyens ont atteint 1 milliard de dollars en septembre, soit une augmentation de 92 % par rapport à août, tandis que l’encours des prêts a augmenté de 84,4 % pour atteindre 301,2 millions de dollars.
À la fin du mois, les dépôts avaient atteint un montant record de 1,3 milliard de dollars et les prêts actifs atteignaient 402,7 millions de dollars.
Une grande partie de l’expansion provient d’Ether.fi Cash, une carte de paiement qui permet aux utilisateurs d’emprunter des pièces stables contre des avoirs en crypto-monnaie plutôt que de vendre leurs actifs pour financer des achats.
Son mode d’emprunt fonctionne via une instance Aave V4 dédiée sur OP Mainnet.
Pour les clients, l’accord permet de dépenser des liquidités tout en conservant une exposition aux garanties éligibles. Pour Aave, chaque opération d’emprunt éligible crée une activité au sein son infrastructure de prêt.
L’instance Ether.fi Cash a généré en moyenne 279,1 millions de dollars de dépôts en septembre, soit presque le triple au cours de son premier mois complet.
Son influence s’est étendue à l’activité des utilisateurs.
Les adresses actives mensuelles sur Aave ont augmenté de 58 % pour atteindre 143 400, le niveau le plus élevé depuis février. OP Mainnet représentait 43,7 % de cette activité, en grande partie en raison des transactions associées à Ether.fi Cash.
L’intégration démontre comment les protocoles de prêt peuvent atteindre les clients via des applications financières sans les obliger à interagir directement avec des interfaces financières décentralisées.
Cependant, la métrique utilisateur rapportée compte les adresses blockchain actives plutôt que les individus vérifiés. L’activité automatisée et les adresses multiples contrôlées par le même utilisateur peuvent affecter le total.
L’opportunité à plus long terme réside dans la conversion des activités de paiement en soldes d’emprunt récurrents, plutôt que de s’appuyer exclusivement sur l’effet de levier lié au trading.
L’architecture en étoile d’Aave V4 prend en charge cette approche en connectant des pools de liquidité partagés à des marchés d’emprunt spécialisés avec des paramètres de risque distincts.
Cette structure permet aux partenaires de développer des produits de prêt dédiés tout en s’appuyant sur l’infrastructure de liquidité plus large d’Aave.
Les actions tokenisées apportent des actifs traditionnels aux prêts
L’expansion d’Aave ne se limite pas aux paiements des consommateurs.
Le 25 septembre, les actions tokenisées Coinbase sont devenues disponibles via un Aave V4. Equities Hub on Base, permettant aux utilisateurs éligibles en dehors des États-Unis d’emprunter $USDC contre sept actions tokenisées.
Les actifs pris en charge incluent des représentations symboliques des actions Apple, Nvidia et Tesla.
Cela introduit un modèle de prêt adossé à des titres dans l’infrastructure en chaîne d’Aave.
Au lieu de vendre une exposition aux actions éligibles pour obtenir des liquidités, un emprunteur peut utiliser des avoirs symboliques comme garantie pour un prêt stable.
L’intégration ouvre potentiellement une nouvelle source de demande de la part des investisseurs dont les portefeuilles s’étendent au-delà des crypto-monnaies.
Cependant, les actions tokenisées introduisent des risques opérationnels différents de ceux associés aux actifs numériques négociés en continu.
Les bourses traditionnelles ont défini des heures de négociation, tandis que les systèmes de prêt de cryptomonnaies fonctionnent 24 heures sur 24. Les différences dans la liquidité du marché, la disponibilité des prix et les modalités de remboursement peuvent compliquer l’évaluation des garanties pendant les périodes de volatilité.
La capacité d’Aave à gérer ces risques sera importante alors que l’Equities Hub commencera son premier mois complet de fonctionnement en octobre.
Septembre a également apporté le déploiement de la V4 sur Arc, la blockchain de Circle construite autour $USDC.
Lancé le 16 septembre, le marché Arc a enregistré en moyenne 91,1 millions de dollars de dépôts au cours de ses deux premières semaines.
Ensemble, les déploiements Base et Arc élargissent la portée de la V4 dans l’infrastructure stablecoin et les actifs financiers tokenisés.
Les prêts institutionnels vont au-delà de la garde en chaîne
Aave poursuit une opportunité distincte dans le crédit institutionnel via son marché Horizon et un modèle de prêt basé sur la garde proposé.
Horizon, qui prend en charge les emprunts sur des actifs symboliques du monde réel, a enregistré en moyenne 396 millions de dollars de dépôts en septembre, soit une augmentation de 6,5 % par rapport à août.
L’encours des prêts a augmenté plus rapidement, augmentant de 17,2 % à 135 millions de dollars.
Sur une base annuelle, les dépôts d’Horizon ont augmenté de 216,9 %, tandis que les emprunts ont augmenté de 384,7 %, ce qui en fait l’un des marchés spécialisés à la croissance la plus rapide d’Aave.
Les chiffres suggèrent une demande croissante d’emprunts stables contre des garanties symboliques, bien qu’Horizon reste petit par rapport aux marchés établis d’Aave.
Aave Labs a également proposé des prêts de garantie déposés, qui permettraient aux institutions d’emprunter des pièces stables contre des actifs détenus auprès d’un dépositaire réglementé tel qu’Anchorage.
La proposition répond à une contrainte qui peut empêcher les institutions financières traditionnelles de participer aux prêts décentralisés.
Les investisseurs institutionnels peuvent être soumis à des exigences de garde qui restreignent le transfert de titres ou d’autres actifs dans des contrats intelligents en chaîne.
Permettre aux garanties éligibles de rester chez un dépositaire réglementé pourrait rendre les emprunts basés sur la blockchain accessibles sans obliger les institutions à abandonner leurs accords de garde existants.
Toutefois, le modèle dépendrait d’une vérification fiable des garanties, de réclamations légales exécutoires et de procédures de gestion des défauts.
La proposition est restée en discussion sur la gouvernance début octobre et n’est pas encore devenue un marché de prêt opérationnel.
Aave Labs a également présenté des plans pour un hub d’actifs réels V4 dédié sur Avalanche.
Le test des revenus : les nouveaux marchés peuvent-ils restaurer les revenus des prêts ?
L’expansion d’Aave se heurte à une comparaison financière difficile.
Le protocole a généré 36,5 millions de dollars de frais en septembre, en hausse de 7,5 % par rapport à août mais en baisse de 65,7 % sur un an.
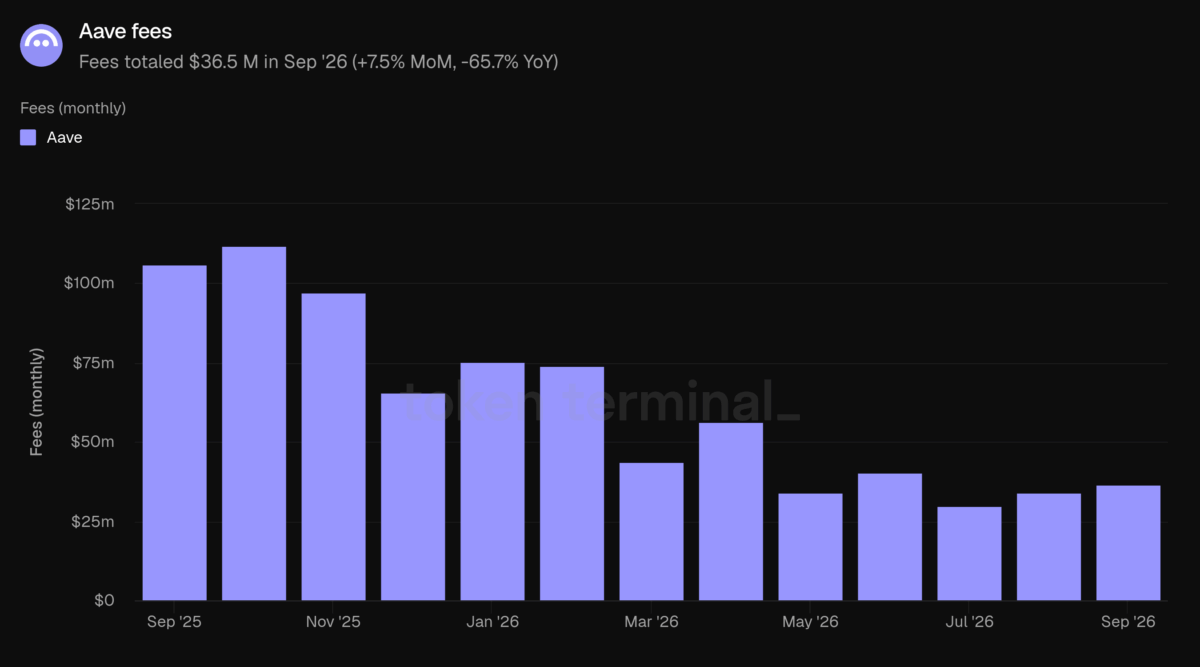
Les intérêts payés par les emprunteurs représentaient 36,1 millions de dollars, soit 99 % du total des frais.
L’Aave DAO a conservé 5,2 millions de dollars de revenus, soit une augmentation de 4,4 % par rapport à août mais une baisse de 66,6 % par rapport à septembre 2025.
La distinction est importante car le total des frais n’est pas équivalent aux revenus du protocole.
Les emprunteurs paient des intérêts pour accéder aux liquidités, dont la majeure partie va aux déposants. Le DAO en conserve une partie à titre de revenus.
En conséquence, des dépôts supplémentaires peuvent augmenter le capital disponible pour les prêts sans produire une croissance proportionnelle des revenus.
Les nouvelles intégrations d’Aave pourraient améliorer cette relation si elles attirent des emprunteurs qui maintiennent des prêts en cours et paient régulièrement des intérêts.
Pour l’instant, V3 reste le principal contributeur à l’activité de prêt, avec environ 12,3 milliards de dollars de prêts actifs en moyenne en septembre.
Le portefeuille de prêts moyen de V4, de 301,2 millions de dollars, connaît une croissance rapide mais reste une part relativement faible du total.
La trésorerie du protocole s’élevait en moyenne à 161 millions de dollars, soit une augmentation de 22,6 % par rapport à août. Parce que le trésor comprend $AAVE avoirs, sa valeur en dollars déclarée est également sensible aux changements dans le prix du marché du jeton de gouvernance.
Entre-temps, $AAVELa capitalisation boursière de s’élevait en moyenne à 2,2 milliards de dollars, en hausse de 32,6 % d’un mois à l’autre tout en restant 53,7 % en dessous de son niveau de l’année précédente.
$GHO La croissance ajoute une autre dimension
Le stablecoin natif d’Aave, $GHOa poursuivi son expansion malgré la faiblesse des chiffres annuels des prêts.
Sa capitalisation boursière moyenne a atteint 679,1 millions de dollars en septembre, en hausse de 2,6 % par rapport à août et de 127,4 % sur un an.
Il s’agit d’une hausse qui marque un quinzième mois consécutif de croissance.
Le produit d’épargne d’Aave, sGHO, a également bénéficié d’une augmentation du taux d’épargne d’Aave de 4,25 % à 4,50 % en août.
Le taux est resté inchangé après la mise à jour du 2 octobre.
$GHOL’expansion de renforce l’écosystème stablecoin d’Aave et crée un autre lien entre les marchés des prêts, l’offre de liquidités et les produits d’épargne.
Cependant, la croissance de l’offre de pièces stables en circulation ne doit pas être confondue avec une augmentation équivalente des revenus du protocole.
La contribution économique dépend de la façon dont $GHO est émis, utilisé et intégré sur les marchés d’Aave.
Qu’est-ce qui compte après septembre ?
La prochaine étape de développement d’Aave dépendra de trois domaines :
- Emprunts à la consommation : Si Ether.fi Cash produit des soldes de prêts soutenus au-delà de son expansion initiale.
- Garantie tokenisée : Dans quelle mesure la demande d’emprunt émerge du nouveau Equities Hub on Base.
- Crédit institutionnel : Si le modèle proposé basé sur la garde progresse dans la gouvernance et attire les participants.
Le rapport de septembre montre une amélioration de l’activité de prêt parallèlement à l’émergence de nouveaux produits susceptibles d’élargir la clientèle d’Aave.
Mais les chiffres financiers établissent également une limite claire : la croissance récente du protocole n’a pas rétabli les volumes d’emprunts ni les revenus enregistrés un an plus tôt.
Aave V4 ouvre la voie aux paiements des consommateurs et aux actifs financiers traditionnels, mais ces marchés doivent encore démontrer leur contribution économique.
Pour les investisseurs et les participants au protocole, les indicateurs les plus importants seront la croissance soutenue de l’encours des prêts, de l’utilisation du capital et des revenus dérivés des intérêts plutôt que les seuls dépôts ou l’activité des adresses.
