

Pendant ce temps, Solana [SOL] a capturé 16 millions de dollars, tandis que X Layer a récolté 8,5 millions de dollars, ce qui indique qu’il existait une activité supplémentaire en dehors d’Avalanche. En revanche, l’Ethereum [ETH] le réseau a perdu environ 5,6 millions de dollars.
La taille totale actuelle du marché étant d’environ 3,6 milliards de dollars, la récente augmentation du $AVAX le prix peut consolider sa position dans la tokenisation institutionnelle. Toutefois, si la majeure partie de l’investissement restant provient d’une seule gamme de produits, cela entraînera une croissance future limitée.
Goldman Sachs élargit ses liens avec Avalanche
Au-delà de la simple symbolisation des actions, Avalanche commence également à servir de plateforme de règlement institutionnellement accessible pour la gestion de trésorerie institutionnelle. Goldman Sachs a annoncé la migration de son fonds de trésorerie FTIXX de 105 milliards de dollars vers Lynq.
Cela permet aux entreprises d’utiliser leur capital entre les transactions utilisant ce véhicule, d’obtenir des rendements du Trésor et de les racheter une fois que les niveaux de liquidité sont revenus à la normale. Les entreprises éligibles peuvent le faire en détenant des parts du marché monétaire traditionnel via Lynq et tZero Securities.
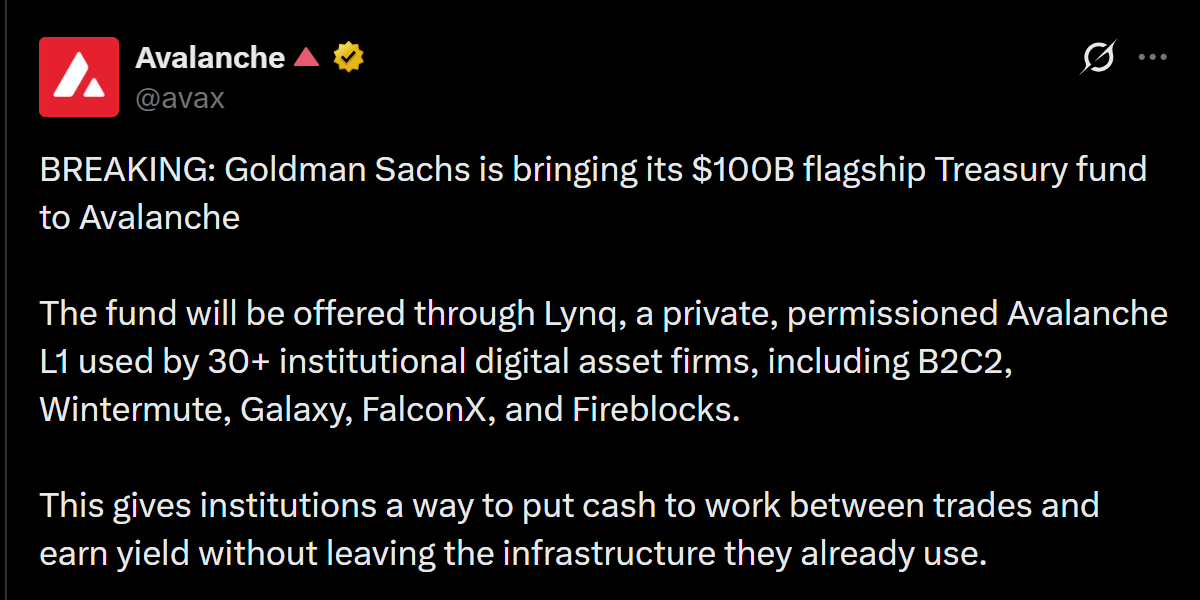
Notamment, Lynq connecte plus de 30 participants institutionnels via un réseau Avalanche Layer 1 autorisé, créant ainsi un canal de distribution pour les produits financiers tokenisés.
De plus, au lieu de créer un nouveau stock tokenisé, le fonds de trésorerie FTIXX offre un autre moyen de permettre aux soldes de circuler via la plateforme Lynq.
Si suffisamment de soldes continuent de circuler via la plateforme Lynq, Avalanche pourrait commencer à capturer une partie des activités de règlement institutionnel. Cela se ferait sans obliger les investisseurs institutionnels à s’intéresser aux actions symbolisées.
Avalanche peut-il soutenir l’activité institutionnelle ?
Avalanche connaît un problème de conversion avec sa base institutionnelle croissante. La hausse des valorisations des actifs n’a pas encore entraîné une hausse de l’activité RWA.
Les valeurs RWA distribuées ont augmenté de 8,4 %, passant de 1,67 milliard de dollars à 1,80 milliard de dollars sur une période de trente jours, indiquant un afflux de capitaux dans l’écosystème.
À l’inverse, les volumes de transfert de RWA ont diminué de 75 % pour atteindre 81 millions de dollars. Cela suggère simplement qu’une partie importante de cette valeur pourrait rester inactive après son émission. Le contraste devient plus clair avec les pièces stables, où une offre de 934 millions de dollars a soutenu 17,5 milliards de dollars de transferts.
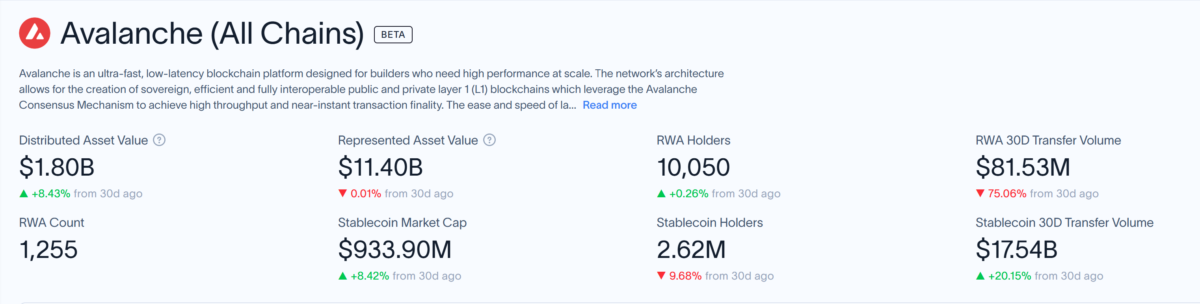
Cela montre qu’Avalanche a déjà une utilisation transactionnelle plus importante dans les paiements que les actifs tokenisés. Pour que l’adoption institutionnelle se généralise, les nouveaux produits de trésorerie et d’actions doivent générer des transferts récurrents plutôt que simplement augmenter les actifs sous gestion.
D’ici là, la croissance d’Avalanche reste caractérisée comme étant riche en actifs mais en activité légère, limitant ainsi son effet de réseau global.
Résumé final
